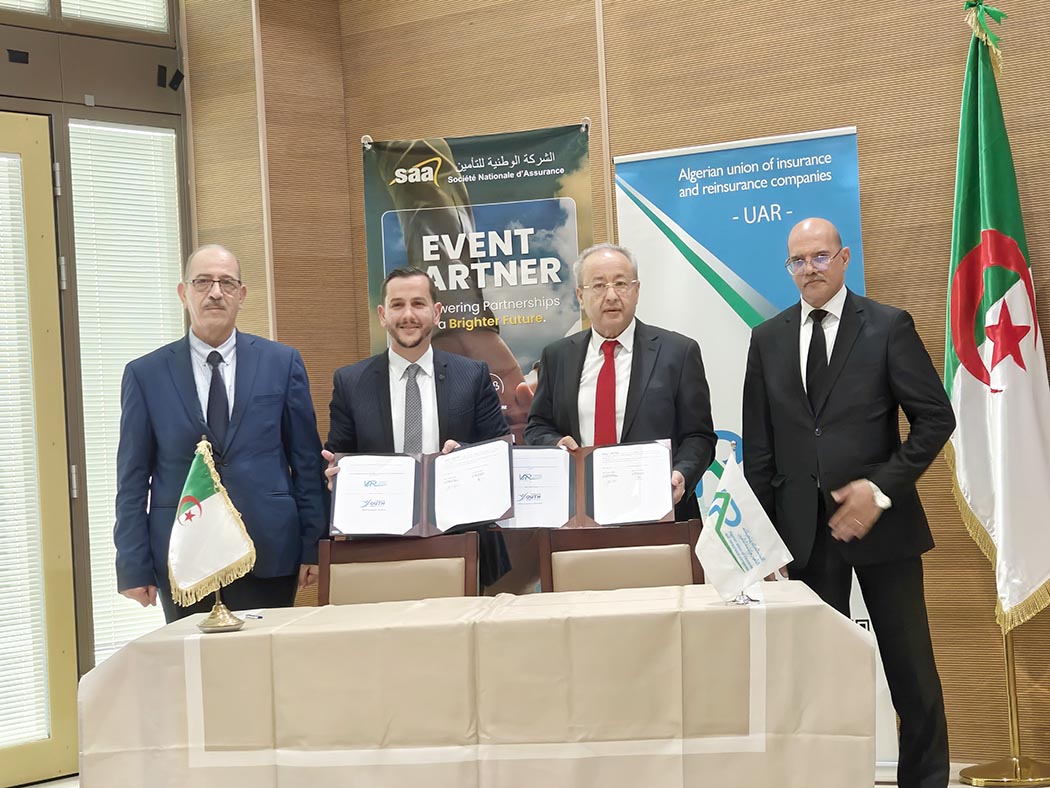
Le 9 juillet dernier, à Djamaâ El-Djazaïr, l’Union algérienne des sociétés d’assurance et de réassurance (UAR) a réuni régulateurs, banquiers et experts en charia autour de la finance islamique algérienne. Sukuk souverains en voie de cotation, Takaful en croissance, caravane nationale de l’épargne lancée dans neuf wilayas : plusieurs chantiers avancent en parallèle.
Par Karima Mokrani
L’épargne qui circule hors du système bancaire algérien reste, aux dires des acteurs réunis à Djamaâ El-Djazaïr, le principal gisement inexploité de l’économie nationale. La rencontre organisée par l’Union algérienne des sociétés d’assurance et de réassurance (UAR), en partenariat avec la Grande Mosquée d’Alger, a rassemblé plusieurs annonces autour de cet objectif commun. Le recteur de l’institution, le Cheikh Mohamed Maâmoun Al Kacimi Al Hoceini, ministre d’Etat, en a posé le critère d’évaluation dès l’ouverture : la finance islamique ne se juge pas au nombre de guichets ouverts, mais à sa capacité à irriguer l’investissement productif, les PME et l’inclusion financière, dans la continuité de la Banque Al Baraka d’Algérie, premier établissement islamique du pays, fondé au début des années 1990.
Cette mobilisation passe d’abord par l’éducation financière, et c’est à ce niveau qu’est intervenue la Caravane nationale de l’épargne, lancée par l’UAR à l’issue de la rencontre. Le dispositif s’appuie sur le Merssad (Observatoire national de l’épargne et du financement de l’économie), créé deux ans plus tôt sous la tutelle du ministère des Finances et réunissant l’UAR, la Commission d’organisation et de surveillance des opérations de bourse (Cosob), la société de gestion des opérations de bourse et l’association professionnelle des banques et établissements financiers (ABEF). Neuf wilayas sont au programme : Alger, Annaba, Tlemcen, Tamanrasset, Oued Souf, Tizi-Ouzou, Laghouat, Mostaganem et Adrar, avant un retour à Alger le 31 octobre prochain, journée mondiale de l’épargne.
Porté par l’incubateur Axxam Business Hub, partenaire de l’opération à sa cinquième édition, le programme se décline en trois volets : des rencontres de wilaya associant jeunes et acteurs économiques, un concours de solutions ludiques pour initier les enfants à l’épargne complété par cent ambassadeurs numériques, et un défi national ouvert aux jeunes porteurs de projets, débouchant sur un accompagnement au financement de micro-entreprises. Une convention de coopération entre l’UAR et Axxam Business Hub, signée en marge de la cérémonie, doit en assurer le suivi.
Le second levier de cette mobilisation est assurantiel, avec le Takaful, présenté comme un partenaire de la finance islamique plutôt que comme une alternative à l’assurance conventionnelle. Le cadre légal du produit, posé en 2021 avec le décret exécutif n° 21-81, a permis le lancement de deux sociétés publiques spécialisées, l’une en assurances de dommages, l’autre en assurances de personnes, complété par l’agrément de guichets adossés à des compagnies conventionnelles. Les chiffres au Conseil national des assurances (CNA) présentés par l’UAR, montrent la progression du segment : les cotisations sont passées de 749,49 millions de dinars en 2024 à 1,47 milliard à fin 2025, une croissance de 93 % en un an, portant la part du Takaful dans le chiffre d’affaires global du marché des assurances de 0,4 % à 0,7 %.
Sukuk souverains, sukuk d’entreprises
Le troisième levier, celui du marché des capitaux, est le plus avancé sur le plan financier. Les sukuk souverains émis par le Trésor public en janvier dernier, adossés à un droit de jouissance immobilière sur des actifs de l’Etat, ont permis de lever environ 300 milliards de dinars, soit plus de 2 milliards de dollars, l’une des plus importantes émissions domestiques de la région, intégralement souscrite. Lors du panel technique modéré par Sofiane Mazari, chef du département de finance islamique à Arab Bank, il a été rappelé qu’entre 75 % et 80 % des fonds collectés provenaient de capitaux jusque-là hors circuit bancaire, soit la même logique de captation que celle recherchée par le Takaful et la caravane. Prochaine étape pour ces titres, leur admission au marché secondaire de la Bourse d’Alger, qui doit permettre à leurs détenteurs de les céder avant terme et de bénéficier d’un prix de marché reconnu. La Bourse d’Alger travaille à l’adaptation de ses systèmes informatiques et de sa plateforme de négociation, en coordination avec la COSOB, ainsi qu’à la dématérialisation de titres actuellement émis sous forme papier.
Un cadre équivalent reste à construire pour les entreprises. Un bureau d’études internationales planche actuellement sur ce dossier, avec des conclusions attendues dans les prochains mois, et une proposition d’intégration du concept de sukuk d’entreprises dans la loi de finances a été soumise à la COSOB, ce qui pourrait ouvrir la voie à une première émission de ce type en 2027. Le montage retenu pour les sukuk souverains fait, par ailleurs, l’objet d’un suivi sur le plan de la conformité religieuse, avec des recommandations pour affiner le dispositif, clarifier la durée de transfert du droit de jouissance par rapport à la durée de location qui lui est adossée, et prévoir un remboursement à l’échéance fondé sur la valeur de marché plutôt que sur la valeur nominale. Le principe d’un rendement fixe de 6 % sur sept ans a en revanche été validé, ce produit relevant de la catégorie des sukuk de location et non d’un instrument de dette.
Cette accumulation de chantiers s’inscrit dans un mouvement mondial porté par l’expansion géographique du secteur, sa transformation numérique, le virage vers la finance durable et l’unification des normes de gouvernance. Les actifs mondiaux dépassent officiellement 6 000 milliards de dollars, selon les institutions soumises à notation, un chiffre qui pourrait atteindre 8 000 milliards en intégrant les établissements non déclarés. Pour l’Algérie, les recommandations qui en découlent recoupent directement les chantiers en cours, dynamiser le marché secondaire, transformer une économie de rente en économie productive, et créer à terme des banques islamiques de plein exercice aux côtés des guichets adossés aux banques conventionnelles.
K. M.